Domain norddeutsche-tiefebene.de kaufen?
Wir ziehen mit dem Projekt
norddeutsche-tiefebene.de um.
Sind Sie am Kauf der Domain
norddeutsche-tiefebene.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain norddeutsche-tiefebene.de kaufen?
Was sind die charakteristischen Merkmale einer Tiefebene und welche Rolle spielt sie in der Geografie?
Eine Tiefebene ist eine flache, weitläufige Landschaft mit geringer Höhenunterschiede. Sie zeichnet sich durch fruchtbaren Boden aus und wird oft von Flüssen durchzogen. In der Geografie spielt die Tiefebene eine wichtige Rolle als Siedlungsraum, landwirtschaftliche Nutzfläche und Verkehrswege. **
Was sind typische Landschaftsmerkmale einer Tiefebene?
Typische Landschaftsmerkmale einer Tiefebene sind flaches Gelände, geringe Höhenunterschiede und eine weitläufige, offene Sicht. Oftmals sind tiefebenen von Flüssen durchzogen und weisen eine fruchtbare Bodenbeschaffenheit auf, die landwirtschaftlich genutzt wird. Die Vegetation in einer Tiefebene ist meist von Grasland, Wäldern und landwirtschaftlichen Nutzflächen geprägt. **
Ähnliche Suchbegriffe für Strategische-Insolvenzen-Grenzen-der
Top-Angebote
Produkte zum Begriff Strategische-Insolvenzen-Grenzen-der:
-
Historische Geographie der Grossen Ungarischen Tiefebene, Fachbücher von Pál BeluszkyDas Fachbuch "Historische Geographie der Grossen Ungarischen Tiefebene" von Pal Beluszky bietet eine umfassende Analyse der geographischen und gesellschaftlichen Merkmale der Grossen Ungarischen Tiefebene. Es untersucht die Besonderheiten des Siedlungssystems und die Entwicklung der Region über verschiedene historische Epochen hinweg. Die Autorin beleuchtet die Einflüsse der Natur, die nomadischen Wurzeln der Bevölkerung sowie die städtische Entwicklung während der Zeit der Türkenherrschaft. Die detaillierte Betrachtung der Marktflecken und deren gesellschaftliche Strukturen bietet wertvolle Einblicke in die wirtschaftlichen und sozialen Dynamiken der Region. Dieses Buch ist eine wertvolle Ressource für Studierende und Fachleute, die sich mit der Geographie und Geschichte Ungarns auseinandersetzen möchten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waza, Thomas: Insolvenzen und SteuernInsolvenzen und Steuern , ¿Das Praxis-Handbuch zur Besteuerung von Unternehmen in der Insolvenz. Die Bewältigung der Fragestellungen rund um das Insolvenzsteuerrecht wird von Jahr zu Jahr komplexer und erfordert fachübergreifende insolvenz- und steuerrechtliche Kenntnisse. Die Neuauflage des bewährten "Insolvenz-Klassikers" zeigt Insolvenzverwaltern, Rechtsanwälten und Steuerberatern, aber auch Mitarbeitern der Finanzverwaltung sofort umsetzbare Lösungsansätze für den rechtssicheren Umgang mit praxisrelevanten Fragen auf. Die systematische Aufbereitung, eine klare Sprache und die zahlreichen Beispiele machen das bekannte Handbuch zu einem idealen Begleiter für die tägliche Praxis. Selbst schwierige Detailfragen und die sich aus der engen Verflechtung von Zivil- und Steuerrecht ergebenden Spezialprobleme lassen sich so kompetent und rechtssicher lösen. Aktuelle Schwerpunkte der 14. Auflage: - Änderungen zum 1.1.2024 u.a. durch das Wachstumschancengesetz¿¿. - Reformen des Insolvenzrechts der letzten Jahre. - Europäische Aspekte von Sanierung und Insolvenz, insbesondere die Restrukturierungs- und Harmonisierungsrichtlinie. - Warn- und Hinweispflichten der Steuerberater, Wirtschaftsprüfer und Rechtsanwälte bei der Erstellung von Jahresabschlüssen. - Aufteilung der Einkommensteuer in der Insolvenz (§§ 38, 55 InsO etc.). - Besteuerung von Einzelunternehmen mit Restschuldbefreiung und Betriebsaufgabe. - Besteuerung von Personengesellschaften in der Krise und Insolvenz nach dem MoPeG zum 1.1.2024. - Besteuerung von Kapitalgesellschaften in der Krise und Insolvenz (§ 11 KStG). - Besteuerung von Sanierungserträgen und typischen Sanierungsmaßnahmen. - Besteuerungsfolgen im Rahmen des § 55 Abs. 4 InsO n.F. - Umfassende Darstellung und Bewertung der aktuellen umsatzsteuerlichen Fragestellungen rund um die Insolvenz. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: ¿I. Allgemeiner Teil. A. Überblick über das Regelinsolvenzverfahren. B. Das Besteuerungs- und Erhebungsverfahren in der Insolvenz. C. Durchsetzung von Steuerforderungen. D. Rechnungslegungspflichten in der Insolvenz. E. Die Befreiung des Schuldners von seinen Verbindlichkeiten. F. Haftungsinanspruchnahme. II. Die Behandlung der einzelnen Steuerarten und Erhebungsformen. A. Einkommensteuer. B. Körperschaftsteuer. C. Gewerbesteuer. D. Umsatzsteuer. E. Sonstige Steuern und Nebenformen. F. Aspekte aus Sicht des Insolvenzverwalters¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 14., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202404, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Waza, Thomas~Uhländer, Christoph~Schmittmann, Jens M., Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1287, Keyword: ESUG; Insolvenz; Insolvenzanfechtungsrecht; Konkurs; Konzerninsolvenzrecht; Liquidation; Unternehmensinsolvenz; Verbraucherinsolvenzverfahren; Anfechtung; Besteuerung; Unternehmen; InsO; Insolvenzanfechtung; Insolvenzordnung; Insolvenzrecht; Insolvenzverfahren; Insolvenzverwalter; Konzerninsolvenz; Pflichten des Insolvenzverwalters; Regelinsolvenz; Regelinsolvenzverfahren; Sanierungsgewinn; Steuerrecht; Verbraucherinsolvenz; Handbuch; Praxis; Klassiker; COVInsAG; COVAmildG; Harmonisierungsrichtlinie; Restrukturierungsrichtlinie; Rechtschuldbefreiung, Fachschema: Insolvenz - Insolvenzrecht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmensberatung - Unternehmensberater~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Unternehmensberatung und Subventionen~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Konkurs- und Insolvenzrecht, Seitenanzahl: XXXVIII, Seitenanzahl: 1249, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1287 Blätter, Länge: 214, Breite: 159, Höhe: 62, Gewicht: 1532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000072545001 V14550-978-3-482-659- B0000072545002 V14550-978-3-482-659-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
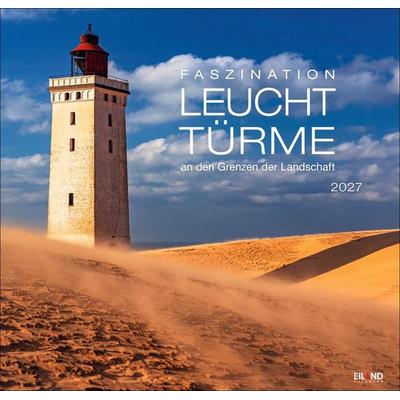
Faszination Leuchttürme Edition Kalender 2027 - An den Grenzen der Landschaft- Bringt Leuchtturm-liebhaber:innen Zum Strahlen: Der Neue Jahres-wandkalender 2027 „faszination Leuchttürme“ Ist Da!- Zum Davonträumen: Monat Für Monat Malerische Küsten Und Die Schönsten Leuchttürme Aus Aller Welt In Harmonie Mit Der Umgebenden...30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche charakteristischen Merkmale kennzeichnen eine Tiefebene?
Eine Tiefebene ist eine flache, weitläufige Landschaft mit geringer Höhendifferenz. Sie zeichnet sich durch fruchtbaren Boden aus, der sich gut für landwirtschaftliche Nutzung eignet. Zudem sind Tiefebenen oft von Flüssen durchzogen, die für Bewässerung sorgen. **
-
Wie unterscheiden sich natürliche Abgrenzungen von künstlichen Grenzen? Welche natürlichen Grenzen existieren in der Geografie?
Natürliche Abgrenzungen entstehen aufgrund von natürlichen Gegebenheiten wie Flüssen, Gebirgen oder Meeren, während künstliche Grenzen durch Menschen geschaffen werden. In der Geografie existieren natürliche Grenzen wie Flüsse (z.B. der Rhein), Gebirge (z.B. die Alpen) und Wüsten (z.B. die Sahara). **
-
Welche Auswirkungen hat die geografische Lage einer Tiefebene auf das Klima und die landwirtschaftliche Nutzung? Was sind typische Merkmale und Besonderheiten einer Tiefebene in Bezug auf Flora und Fauna?
Die geografische Lage einer Tiefebene kann das Klima beeinflussen, da sie oft von Gebirgen umgeben ist und dadurch weniger Niederschläge erhält. Dies kann zu trockeneren Bedingungen führen, die die landwirtschaftliche Nutzung erschweren. Typische Merkmale einer Tiefebene sind flaches Gelände, fruchtbare Böden und eine vielfältige Flora und Fauna, die auf die spezifischen klimatischen Bedingungen angepasst sind. **
-
Setzt die Natur Grenzen?
Ja, die Natur setzt Grenzen in vielerlei Hinsicht. Zum Beispiel gibt es natürliche Grenzen für das Wachstum von Pflanzen und Tieren, abhängig von den verfügbaren Ressourcen wie Nahrung und Lebensraum. Auch das Klima und die geografischen Gegebenheiten können Grenzen setzen, zum Beispiel in Form von extremen Temperaturen oder unzugänglichem Gelände. Zudem gibt es auch ökologische Grenzen, die zeigen, wie weit die Auswirkungen menschlicher Aktivitäten auf die Natur gehen können, bevor sie nicht mehr nachhaltig sind. **
Was sind typische Merkmale und ökologische Besonderheiten einer Tiefebene?
Typische Merkmale einer Tiefebene sind flaches Gelände, geringe Höhenunterschiede und eine hohe Fruchtbarkeit des Bodens. Ökologische Besonderheiten sind häufige Überschwemmungen durch Flüsse, die zur Entstehung von Feuchtgebieten und Auenlandschaften führen. Die Tiefebene bietet Lebensraum für eine Vielzahl von Pflanzen- und Tierarten. **
Wird es in der anlaufenden Rezession viele Pleiten, Insolvenzen und Arbeitslose geben?
Es ist wahrscheinlich, dass es während einer Rezession zu einer Zunahme von Pleiten, Insolvenzen und Arbeitslosigkeit kommen wird. In wirtschaftlich schwierigen Zeiten haben Unternehmen oft Schwierigkeiten, ihre Schulden zu bedienen und können gezwungen sein, Insolvenz anzumelden. Dies kann zu einem Anstieg der Arbeitslosigkeit führen, da Unternehmen möglicherweise gezwungen sind, Mitarbeiter zu entlassen, um Kosten zu senken. Allerdings hängt das Ausmaß der Auswirkungen von verschiedenen Faktoren ab, wie zum Beispiel den Maßnahmen der Regierung zur Unterstützung der Wirtschaft und der Dauer der Rezession. **
Top-Angebote
Produkte zum Begriff Strategische-Insolvenzen-Grenzen-der:
-
Strategische Insolvenzen – Grenzen der Instrumentalisierung des Insolvenzplanverfahrens zur Lösung von Gesellschafterkonflikten, Gebundene Ausgabe vonStrategische Insolvenzen – Grenzen Der Instrumentalisierung Des Insolvenzplanverfahrens Zur Lösung Von Gesellschafterkonflikten, Gebundene Ausgabe Von Nora Brosent, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-77713-8,...87,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Grenzen der Vollkostenrechung und die strategische Notwendigkeit der Teilkostenrechung, Taschenbuch von Christian Elling,Katharina Anke Mutzbauer,Die Grenzen Der Vollkostenrechung Und Die Strategische Notwendigkeit Der Teilkostenrechung, Taschenbuch Von Christian Elling,katharina Anke Mutzbauer, Grin, 978-3-638-78851-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Geographie der Grossen Ungarischen Tiefebene, Fachbücher von Pál BeluszkyDas Fachbuch "Historische Geographie der Grossen Ungarischen Tiefebene" von Pal Beluszky bietet eine umfassende Analyse der geographischen und gesellschaftlichen Merkmale der Grossen Ungarischen Tiefebene. Es untersucht die Besonderheiten des Siedlungssystems und die Entwicklung der Region über verschiedene historische Epochen hinweg. Die Autorin beleuchtet die Einflüsse der Natur, die nomadischen Wurzeln der Bevölkerung sowie die städtische Entwicklung während der Zeit der Türkenherrschaft. Die detaillierte Betrachtung der Marktflecken und deren gesellschaftliche Strukturen bietet wertvolle Einblicke in die wirtschaftlichen und sozialen Dynamiken der Region. Dieses Buch ist eine wertvolle Ressource für Studierende und Fachleute, die sich mit der Geographie und Geschichte Ungarns auseinandersetzen möchten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waza, Thomas: Insolvenzen und SteuernInsolvenzen und Steuern , ¿Das Praxis-Handbuch zur Besteuerung von Unternehmen in der Insolvenz. Die Bewältigung der Fragestellungen rund um das Insolvenzsteuerrecht wird von Jahr zu Jahr komplexer und erfordert fachübergreifende insolvenz- und steuerrechtliche Kenntnisse. Die Neuauflage des bewährten "Insolvenz-Klassikers" zeigt Insolvenzverwaltern, Rechtsanwälten und Steuerberatern, aber auch Mitarbeitern der Finanzverwaltung sofort umsetzbare Lösungsansätze für den rechtssicheren Umgang mit praxisrelevanten Fragen auf. Die systematische Aufbereitung, eine klare Sprache und die zahlreichen Beispiele machen das bekannte Handbuch zu einem idealen Begleiter für die tägliche Praxis. Selbst schwierige Detailfragen und die sich aus der engen Verflechtung von Zivil- und Steuerrecht ergebenden Spezialprobleme lassen sich so kompetent und rechtssicher lösen. Aktuelle Schwerpunkte der 14. Auflage: - Änderungen zum 1.1.2024 u.a. durch das Wachstumschancengesetz¿¿. - Reformen des Insolvenzrechts der letzten Jahre. - Europäische Aspekte von Sanierung und Insolvenz, insbesondere die Restrukturierungs- und Harmonisierungsrichtlinie. - Warn- und Hinweispflichten der Steuerberater, Wirtschaftsprüfer und Rechtsanwälte bei der Erstellung von Jahresabschlüssen. - Aufteilung der Einkommensteuer in der Insolvenz (§§ 38, 55 InsO etc.). - Besteuerung von Einzelunternehmen mit Restschuldbefreiung und Betriebsaufgabe. - Besteuerung von Personengesellschaften in der Krise und Insolvenz nach dem MoPeG zum 1.1.2024. - Besteuerung von Kapitalgesellschaften in der Krise und Insolvenz (§ 11 KStG). - Besteuerung von Sanierungserträgen und typischen Sanierungsmaßnahmen. - Besteuerungsfolgen im Rahmen des § 55 Abs. 4 InsO n.F. - Umfassende Darstellung und Bewertung der aktuellen umsatzsteuerlichen Fragestellungen rund um die Insolvenz. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: ¿I. Allgemeiner Teil. A. Überblick über das Regelinsolvenzverfahren. B. Das Besteuerungs- und Erhebungsverfahren in der Insolvenz. C. Durchsetzung von Steuerforderungen. D. Rechnungslegungspflichten in der Insolvenz. E. Die Befreiung des Schuldners von seinen Verbindlichkeiten. F. Haftungsinanspruchnahme. II. Die Behandlung der einzelnen Steuerarten und Erhebungsformen. A. Einkommensteuer. B. Körperschaftsteuer. C. Gewerbesteuer. D. Umsatzsteuer. E. Sonstige Steuern und Nebenformen. F. Aspekte aus Sicht des Insolvenzverwalters¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 14., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202404, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Waza, Thomas~Uhländer, Christoph~Schmittmann, Jens M., Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1287, Keyword: ESUG; Insolvenz; Insolvenzanfechtungsrecht; Konkurs; Konzerninsolvenzrecht; Liquidation; Unternehmensinsolvenz; Verbraucherinsolvenzverfahren; Anfechtung; Besteuerung; Unternehmen; InsO; Insolvenzanfechtung; Insolvenzordnung; Insolvenzrecht; Insolvenzverfahren; Insolvenzverwalter; Konzerninsolvenz; Pflichten des Insolvenzverwalters; Regelinsolvenz; Regelinsolvenzverfahren; Sanierungsgewinn; Steuerrecht; Verbraucherinsolvenz; Handbuch; Praxis; Klassiker; COVInsAG; COVAmildG; Harmonisierungsrichtlinie; Restrukturierungsrichtlinie; Rechtschuldbefreiung, Fachschema: Insolvenz - Insolvenzrecht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmensberatung - Unternehmensberater~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Unternehmensberatung und Subventionen~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Konkurs- und Insolvenzrecht, Seitenanzahl: XXXVIII, Seitenanzahl: 1249, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1287 Blätter, Länge: 214, Breite: 159, Höhe: 62, Gewicht: 1532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000072545001 V14550-978-3-482-659- B0000072545002 V14550-978-3-482-659-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die charakteristischen Merkmale einer Tiefebene und welche Rolle spielt sie in der Geografie?
Eine Tiefebene ist eine flache, weitläufige Landschaft mit geringer Höhenunterschiede. Sie zeichnet sich durch fruchtbaren Boden aus und wird oft von Flüssen durchzogen. In der Geografie spielt die Tiefebene eine wichtige Rolle als Siedlungsraum, landwirtschaftliche Nutzfläche und Verkehrswege. **
-
Was sind typische Landschaftsmerkmale einer Tiefebene?
Typische Landschaftsmerkmale einer Tiefebene sind flaches Gelände, geringe Höhenunterschiede und eine weitläufige, offene Sicht. Oftmals sind tiefebenen von Flüssen durchzogen und weisen eine fruchtbare Bodenbeschaffenheit auf, die landwirtschaftlich genutzt wird. Die Vegetation in einer Tiefebene ist meist von Grasland, Wäldern und landwirtschaftlichen Nutzflächen geprägt. **
-
Welche charakteristischen Merkmale kennzeichnen eine Tiefebene?
Eine Tiefebene ist eine flache, weitläufige Landschaft mit geringer Höhendifferenz. Sie zeichnet sich durch fruchtbaren Boden aus, der sich gut für landwirtschaftliche Nutzung eignet. Zudem sind Tiefebenen oft von Flüssen durchzogen, die für Bewässerung sorgen. **
-
Wie unterscheiden sich natürliche Abgrenzungen von künstlichen Grenzen? Welche natürlichen Grenzen existieren in der Geografie?
Natürliche Abgrenzungen entstehen aufgrund von natürlichen Gegebenheiten wie Flüssen, Gebirgen oder Meeren, während künstliche Grenzen durch Menschen geschaffen werden. In der Geografie existieren natürliche Grenzen wie Flüsse (z.B. der Rhein), Gebirge (z.B. die Alpen) und Wüsten (z.B. die Sahara). **
Ähnliche Suchbegriffe für Strategische-Insolvenzen-Grenzen-der
-
Faszination Leuchttürme Edition Kalender 2027 - An den Grenzen der Landschaft- Bringt Leuchtturm-liebhaber:innen Zum Strahlen: Der Neue Jahres-wandkalender 2027 „faszination Leuchttürme“ Ist Da!- Zum Davonträumen: Monat Für Monat Malerische Küsten Und Die Schönsten Leuchttürme Aus Aller Welt In Harmonie Mit Der Umgebenden...30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die geografische Lage einer Tiefebene auf das Klima und die landwirtschaftliche Nutzung? Was sind typische Merkmale und Besonderheiten einer Tiefebene in Bezug auf Flora und Fauna?
Die geografische Lage einer Tiefebene kann das Klima beeinflussen, da sie oft von Gebirgen umgeben ist und dadurch weniger Niederschläge erhält. Dies kann zu trockeneren Bedingungen führen, die die landwirtschaftliche Nutzung erschweren. Typische Merkmale einer Tiefebene sind flaches Gelände, fruchtbare Böden und eine vielfältige Flora und Fauna, die auf die spezifischen klimatischen Bedingungen angepasst sind. **
-
Setzt die Natur Grenzen?
Ja, die Natur setzt Grenzen in vielerlei Hinsicht. Zum Beispiel gibt es natürliche Grenzen für das Wachstum von Pflanzen und Tieren, abhängig von den verfügbaren Ressourcen wie Nahrung und Lebensraum. Auch das Klima und die geografischen Gegebenheiten können Grenzen setzen, zum Beispiel in Form von extremen Temperaturen oder unzugänglichem Gelände. Zudem gibt es auch ökologische Grenzen, die zeigen, wie weit die Auswirkungen menschlicher Aktivitäten auf die Natur gehen können, bevor sie nicht mehr nachhaltig sind. **
-
Was sind typische Merkmale und ökologische Besonderheiten einer Tiefebene?
Typische Merkmale einer Tiefebene sind flaches Gelände, geringe Höhenunterschiede und eine hohe Fruchtbarkeit des Bodens. Ökologische Besonderheiten sind häufige Überschwemmungen durch Flüsse, die zur Entstehung von Feuchtgebieten und Auenlandschaften führen. Die Tiefebene bietet Lebensraum für eine Vielzahl von Pflanzen- und Tierarten. **
-
Wird es in der anlaufenden Rezession viele Pleiten, Insolvenzen und Arbeitslose geben?
Es ist wahrscheinlich, dass es während einer Rezession zu einer Zunahme von Pleiten, Insolvenzen und Arbeitslosigkeit kommen wird. In wirtschaftlich schwierigen Zeiten haben Unternehmen oft Schwierigkeiten, ihre Schulden zu bedienen und können gezwungen sein, Insolvenz anzumelden. Dies kann zu einem Anstieg der Arbeitslosigkeit führen, da Unternehmen möglicherweise gezwungen sind, Mitarbeiter zu entlassen, um Kosten zu senken. Allerdings hängt das Ausmaß der Auswirkungen von verschiedenen Faktoren ab, wie zum Beispiel den Maßnahmen der Regierung zur Unterstützung der Wirtschaft und der Dauer der Rezession. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.